Een Franse bank leent aan Nederlanders en Belgen, maar niet het hele bedrag. Reken op 70 tot 85 procent van de koopprijs, dus 15 tot 30 procent eigen geld plus de kosten koper van ongeveer 8 procent. De rente is vrijwel altijd vast en stond in augustus 2026 gemiddeld op 3,32 procent; als koper die niet in Frankrijk woont betaal je meestal iets meer. Je totale maandlasten, dus inclusief je Nederlandse hypotheek, mogen niet boven 35 procent van je netto inkomen uitkomen. Banken die dit standaard doen: BNP Paribas International Buyers, Crédit Agricole Britline, Société Générale en CIC. Reken op twee tot drie maanden doorlooptijd.
Een tweede huis in Frankrijk: voor velen een droom, maar hoe financier je die droom als Nederlander of Belg? In deze blog lees je hoe je als buitenlandse koper een hypotheek kunt krijgen in Frankrijk. We bespreken de voorwaarden, benodigde documenten, veelgemaakte fouten en de voor- en nadelen van financieren in Frankrijk versus Nederland of België. Praktisch, actueel en to-the-point.
Onderdeel van het stappenplan. Financiering is stap 2 in ons stappenplan huis kopen in Frankrijk. Regel dit vóór je gaat bezichtigen, dan kun je snel bieden als je het goede huis vindt.
Disclaimer: deze blog is gebaseerd op eigen onderzoek en openbare bronnen, laatst bijgewerkt op 29 oktober 2026. De genoemde rentes, percentages en normen komen van de Banque de France, de HCSF en de betrokken banken en kunnen op elk moment veranderen. Wij zijn geen financieel adviseur, hypotheekbemiddelaar of belastingadviseur, en aan de inhoud van deze pagina kun je geen rechten ontlenen. Financiële, juridische en fiscale regels verschillen bovendien per persoon en per situatie. Laat je situatie altijd voorleggen aan een deskundige voordat je beslissingen neemt over de aankoop of financiering van onroerend goed in Frankrijk.
Eerst snel rekenen? Met onze gratis financieringscheck zie je in één minuut of je plan binnen de regels van Franse banken past en welke vraagprijs haalbaar is.
Hoeveel kun je lenen voor een huis in Frankrijk?
Franse banken financieren doorgaans 70 tot 85 procent van de koopprijs als je in de EU woont. Woon je buiten de EU of de EER, dan zakt dat naar 50 tot 70 procent. Je hebt dus minimaal 15 tot 30 procent eigen geld nodig, en daar komen de kosten koper nog bovenop: bij een bestaande woning ongeveer 7 tot 8 procent aan notariskosten en overdrachtsbelasting, bij nieuwbouw 2 tot 3 procent.
Reken het even door. Bij een huis van 250.000 euro met 80 procent financiering leg je 50.000 euro eigen geld in, plus ongeveer 19.000 euro kosten koper. Je hebt dus bijna 70.000 euro nodig voordat de bank meedoet.
Er geldt bij veel banken ook een ondergrens: onder de 150.000 euro lening beginnen de internationale afdelingen er vaak niet aan. Voor een klein dorpshuis van 90.000 euro is een Franse hypotheek dus meestal geen optie, en kom je eerder uit bij financiering vanuit Nederland of België.
Wil je precies weten wat je totaal nodig hebt? Gebruik de rekenhulp wat een huis in Frankrijk echt kost.
Wat is de hypotheekrente in Frankrijk in 2026?
De Banque de France publiceert elke maand het gemiddelde op nieuwe woningkredieten. In augustus 2026 stond dat op 3,32 procent, iets hoger dan de 3,30 procent in juli. Wat jij krijgt aangeboden hangt af van je looptijd, je eigen inbreng en je inkomen, maar dat gemiddelde is een bruikbaar ijkpunt.
| Looptijd | Gemiddelde vaste rente, september 2026 |
|---|---|
| 15 jaar | 3,21 procent |
| 20 jaar | 3,39 procent |
| 25 jaar | 3,45 procent |
Bron: Observatoire Crédit Logement/CSA, gemiddelde voor alle kopers, zonder verzekering. Woon je niet in Frankrijk, reken dan meestal op 0,2 tot 0,5 procentpunt meer. De rente loopt sinds de zomer weer op: in oktober 2026 kwam de Franse hypotheekadviseur Pretto uit op gemiddeld 3,66 procent op 20 jaar.
Frankrijk kent iets wat Nederland niet heeft: de taux d’usure, een wettelijk maximum aan wat een bank in totaal mag rekenen. Dat maximum wordt elk kwartaal opnieuw vastgesteld en geldt voor het jaarlijks kostenpercentage, dus inclusief verzekering en dossierkosten. Sinds 1 oktober 2026 ligt het op 4,09 procent bij een looptijd onder tien jaar, 4,68 procent bij tien tot twintig jaar en 5,40 procent bij twintig jaar en langer. Komt een aanbod daarboven, dan mag de bank de lening niet verstrekken. Dat klinkt als bescherming, en dat is het ook, maar het werkt soms tegen je: kopers met een hoge verzekeringspremie worden er af en toe door geweigerd.
Vaste rente over de hele looptijd is in Frankrijk de norm, geen uitzondering. Variabele rente bestaat, maar wordt aan buitenlandse kopers zelden aangeboden en je hebt hem ook niet nodig.
Welke banken verstrekken een hypotheek aan Nederlanders en Belgen?
Franse banken verstrekken hypotheken aan buitenlanders, mits je aan hun voorwaarden voldoet. Er zijn zelfs banken met een eigen afdeling voor internationale kopers.
| Bank | Wat je kunt verwachten | Waar het opvalt |
|---|---|---|
| BNP Paribas International Buyers | Tot circa 85 procent | Eigen afdeling voor buitenlandse kopers, werkt in het Engels |
| Crédit Agricole Britline | Tot circa 80 procent | Opgezet voor Britse kopers, gewend aan dossiers van buiten Frankrijk |
| Société Générale | Circa 70 tot 80 procent | Ruim netwerk, per regio verschilt hoe soepel het gaat |
| CIC en Crédit Mutuel | Wisselend | Per kantoor grote verschillen, een lokale relatie helpt |
| HSBC France | Tot circa 80 procent | Vooral bij hogere bedragen |
Niet elke bank doet het en niet elk kantoor van dezelfde bank doet het even graag. Dat laatste verrast Nederlanders het meest: in Frankrijk beslist het lokale kantoor veel meer zelf dan hier. Vraag daarom altijd meer dan één offerte aan, ook bij dezelfde bank in een ander departement.
Doen ING en Rabobank hypotheken voor Frankrijk?
Kort antwoord: niet voor het Franse huis zelf. De meeste Nederlandse banken zijn in de loop van de jaren uit de Franse markt gestapt en financieren geen onroerend goed in Frankrijk met dat huis als onderpand.
Wat wel kan: je Nederlandse hypotheek verhogen op je eigen woning, als je genoeg overwaarde hebt. Dan is je huis in Nederland het onderpand en gebruik je het geld om in Frankrijk contant te kopen. Dat is administratief veel eenvoudiger, maar let op twee dingen. De rente over dat extra deel is niet aftrekbaar, omdat het niet voor je eigen woning wordt gebruikt. En je legt je Nederlandse huis als zekerheid onder een Frans avontuur. Bespreek dat met je eigen adviseur voordat je het doet.
Voor België geldt hetzelfde beeld: de grote banken financieren Frans vastgoed niet rechtstreeks, herfinanciering van de eigen woning is de gebruikelijke route.
BNP Paribas: International Buyers
Wie zoekt op een hypotheek van BNP Paribas voor Frankrijk, komt meestal uit bij International Buyers: het aanbod van BNP Paribas Personal Finance voor kopers die niet in Frankrijk wonen. De lening is in euro, loopt 7 tot 25 jaar en heeft als zekerheid een Franse hypotheek of een borgstelling van Crédit Logement. Je vraagt hem meestal niet aan bij een kantoor om de hoek, maar via een hypotheekadviseur (courtier) die met buitenlandse kopers werkt. Ook Belgische hypotheekmakelaars werken met dit aanbod.
Via een courtier: de route die het vaakst lukt
Een courtier is een Franse hypotheekadviseur. De grote kantoren hebben een eigen team voor kopers die niet in Frankrijk wonen, met mensen die Engels spreken en weten welke banken op dat moment wel en niet aan buitenlanders lenen. Dat wisselt per bank en per periode, en daar loop je als particulier vaak op vast: het lokale bankkantoor zegt nee, terwijl een internationale afdeling of een bank verderop wel ruimte heeft.
Twee dingen om te weten. Een courtier mag in Frankrijk niets rekenen voordat je lening is uitbetaald; je betaalt dus pas als het gelukt is. En laat je budget toetsen voordat je gaat bezichtigen, dan weet je wat je kunt bieden en sta je sterker bij de verkoper. Wil je eerst zelf rekenen, gebruik dan de financieringscheck.
Wat kost een Franse hypotheek bovenop de rente?
- Frais de dossier, de behandelkosten van de bank: 0,5 tot 1 procent van het leenbedrag, plus btw. Onderhandelbaar, zeker als je je eigen inbreng op een rekening bij die bank zet.
- De zekerheid: dit is óf een hypothèque (notariële hypotheekakte) óf een privilège de prêteur de deniers, dat alleen bij bestaande bouw kan en goedkoper is. Samen met de registratie kost dit ruwweg 1,5 tot 2 procent van het leenbedrag. Een derde vorm is de caution, een borgstelling via een partij als Crédit Logement, waarbij je een deel terugkrijgt aan het eind van de looptijd. Vraag welke vorm de bank voorstelt en wat het verschil je kost.
- Taxatie: de bank laat het huis taxeren, reken op een paar honderd euro.
- De verzekering: zie de volgende paragraaf.
- Een Franse bankrekening: bijna altijd verplicht voor de maandelijkse afschrijving.
Assurance emprunteur: de verzekering die Nederlanders verrast
Franse banken vragen vrijwel altijd een overlijdensrisicoverzekering, vaak ook met dekking voor arbeidsongeschiktheid. Wettelijk verplicht is het niet, maar zonder krijg je de lening niet. De premie telt mee in het jaarlijks kostenpercentage en dus in de toets aan de taux d’usure, wat betekent dat een dure premie je hele aanvraag kan laten stranden.
Twee dingen die je moet weten. Je bent niet verplicht de verzekering bij de bank zelf af te sluiten: sinds de loi Lemoine mag je overstappen naar een andere aanbieder, op elk moment tijdens de looptijd, zolang de dekking gelijkwaardig is. Dat scheelt in de praktijk serieus geld, zeker bij oudere kopers.
En sinds juni 2022 vervalt de medische vragenlijst als je lening onder de 200.000 euro blijft en volledig is afgelost voordat je 60 wordt. Zit je daarboven of ben je ouder, dan komt er een gezondheidsverklaring en soms een medische keuring. Voor kopers boven de 60 is dit vaak het duurste onderdeel van de hele financiering, en soms de reden dat het niet doorgaat.
De inkomenstoets: hoeveel mogen je maandlasten zijn?
De Franse toezichthouder HCSF stelt twee harde grenzen die banken moeten volgen:
- Je totale maandlasten mogen niet boven 35 procent van je netto inkomen uitkomen, inclusief de premie van de verzekering. Franse banken rekenen daarbij met je inkomen na sociale premies, maar vóór inkomstenbelasting.
- De looptijd is maximaal 25 jaar.
Belangrijk: bij “totale maandlasten” telt je Nederlandse of Belgische hypotheek gewoon mee, en ook je autolening en je doorlopend krediet. Veel aanvragen stranden hierop, niet op het inkomen zelf. Reken dus eerst uit wat je nu al kwijt bent voordat je een huis gaat zoeken.
Banken mogen in een klein deel van hun dossiers afwijken van die 35 procent, maar reken daar niet op als buitenlandse koper. Verder geldt: het huis wordt getaxeerd en de bank kijkt naar je kredietwaardigheid in Nederland of België.
Maakt het uit in welke regio je koopt?
Voor de voorwaarden van de lening niet. De regels van de HCSF gelden in heel Frankrijk en de rente verschilt niet per departement.
Voor de praktijk wel. In regio’s met veel buitenlandse kopers, zoals de Dordogne, de Provence, de Pyrénées-Orientales en de Languedoc, kennen bankkantoren het type dossier en gaat het sneller. In gebieden waar dat zelden voorkomt kan hetzelfde dossier maanden blijven liggen, simpelweg omdat niemand op dat kantoor het eerder heeft gedaan. De internationale afdelingen van de grote banken zijn daar de oplossing voor.
Een tweede punt dat meespeelt: de bank taxeert het huis en wil weten of het verkoopbaar is. Een huis in een dorp met een krimpende bevolking wordt strenger beoordeeld dan hetzelfde huis op twintig kilometer van de kust.
Wat heb je nodig voor de aanvraag?
Bereid een goed dossier voor. Meestal vraagt de bank:
- Kopieën van paspoorten of ID.
- Inkomensbewijzen: loonstroken en jaaropgaven.
- Twee jaar belastingaangiften, niet alleen loonstroken.
- Bankafschriften, meestal drie tot zes maanden.
- Werkgeversverklaring of arbeidscontract.
- Overzicht van lopende leningen en kredieten.
- Bewijs van eigen inbreng, bijvoorbeeld een spaarrekening of een verkoopopbrengst.
- Bewijs van de herkomst van die eigen inbreng. Franse banken vragen hier sinds een paar jaar veel strenger naar.
- Concept koopcontract (compromis de vente).
- Mogelijk: vertalingen van documenten en bewijs van goed betalingsgedrag.
Vergeet ook niet: veel banken vragen om een Franse bankrekening voor de maandelijkse afschrijving.
In Frankrijk financieren of vanuit Nederland en België?
Beide kan, maar met kanttekeningen.
Financieren in Nederland of België: een bekend proces, makkelijkere communicatie, maar je moet voldoende overwaarde hebben op je woning en je Nederlandse of Belgische huis dient als onderpand.
Financieren in Frankrijk: het Franse huis is het onderpand en de bank kent de lokale markt, maar er is meer papierwerk en er is een taalbarrière.
Laat bij voorkeur beide routes parallel onderzoeken. Dan weet je wat de beste optie is qua voorwaarden en maandlasten.
Verschillen met Nederland en België
- In Nederland en België kun je soms 100 procent financieren, in Frankrijk maximaal 85 procent.
- In Frankrijk is vaste rente over de hele looptijd normaal.
- Franse banken eisen een overlijdensrisicoverzekering.
- Hypotheekrente is in geen van de drie landen aftrekbaar bij een tweede woning.
- In Frankrijk is een notaris verplicht voor zowel de koop- als de hypotheekakte.
- Verwacht hogere bijkomende kosten in Frankrijk, tot wel 8 procent bovenop de koopprijs.
Wil je weten welke belastingen je te wachten staan? Bekijk dan de belastingen bij aankoop en bezit van een huis in Frankrijk.
De fouten die we het vaakst zien
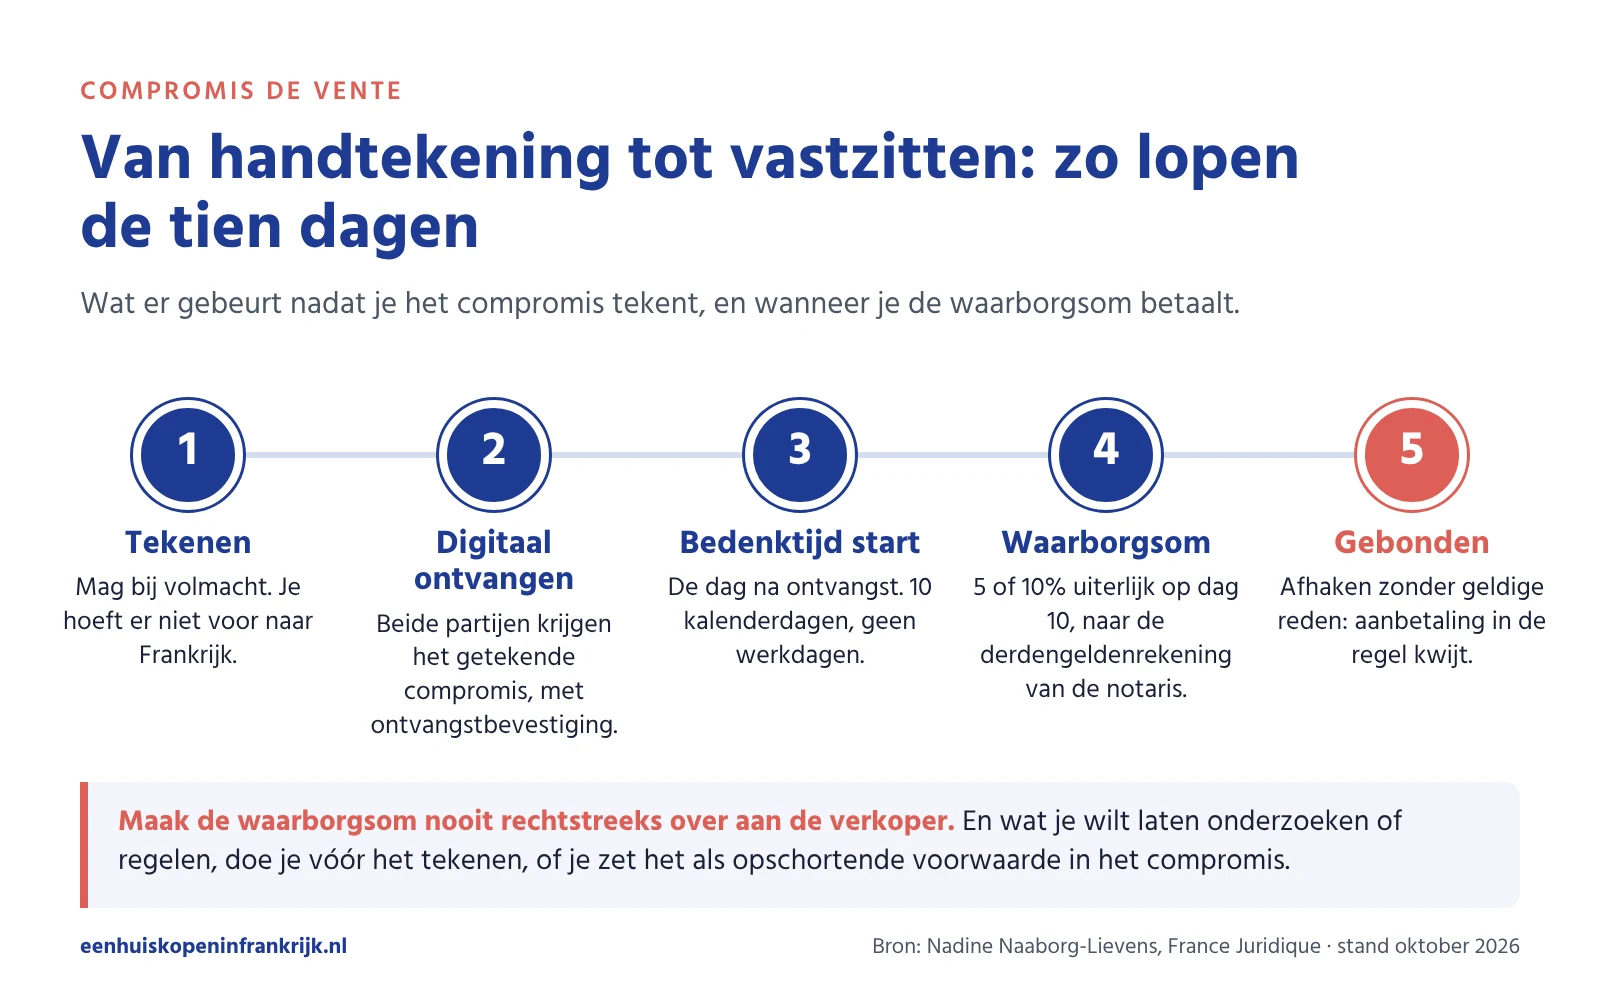
- De clause suspensive d’obtention de prêt vergeten. In het compromis de vente hoort een ontbindende voorwaarde voor de financiering te staan, met een termijn en een bedrag. Staat die er niet in, dan ben je je aanbetaling van 10 procent kwijt als de bank nee zegt. Je notaris wijst je hier niet altijd op, want de notaris is niet jouw adviseur. Hoe een Franse aankoop juridisch verloopt, staat in de regels bij het kopen van een huis in Frankrijk.
- Onderschatting van de eigen geldbehoefte.
- Onvolledige documentatie aanleveren.
- Een te optimistische tijdlijn plannen.
- Slechts één bankofferte opvragen.
- Lokale belastingen vergeten mee te nemen in je budget.
Tips voor een succesvolle aanvraag
- Start op tijd met het verzamelen van documenten.
- Laat belangrijke documenten vertalen als dat nodig is.
- Open alvast een Franse bankrekening.
- Schakel een adviseur of makelaar in die ervaring heeft met buitenlandse kopers.
- Reken op twee tot drie maanden doorlooptijd.
- Check je compromis de vente goed op de clausule voor de financiering.
Leer ook de belangrijkste termen rondom financiering en aankoop. Een handig overzicht vind je in de belangrijkste Franse woorden en termen bij het kopen van een huis.
Veelgestelde vragen over een hypotheek in Frankrijk
Kan ik 100 procent financieren in Frankrijk?
Nee. Reken op maximaal 85 procent, en dat alleen bij de internationale afdelingen. De kosten koper moet je altijd zelf betalen.
Is de hypotheekrente aftrekbaar?
Niet in Nederland en niet in België, want het gaat om een tweede woning. In Frankrijk kan het anders liggen als je het huis verhuurt; leg dat voor aan een Franse belastingadviseur.
Hoe lang duurt het?
Twee tot drie maanden vanaf een compleet dossier. Zorg dat de termijn in je compromis de vente daarbij past.
Moet ik Frans spreken?
Niet bij de internationale afdelingen van BNP Paribas en Crédit Agricole Britline, daar kun je in het Engels terecht. Bij een lokaal kantoor helpt het enorm.
Heb ik een Franse bankrekening nodig?
Vrijwel altijd, voor de maandelijkse afschrijving. Open die op tijd, want ook dat kost weken.
Kan ik bij ING of Rabobank een hypotheek voor een huis in Frankrijk krijgen?
Niet met het Franse huis als onderpand. Wat wel kan, als je genoeg overwaarde hebt: je hypotheek op je eigen huis in Nederland verhogen. De rente over dat extra deel is dan niet aftrekbaar.
Doet BNP Paribas hypotheken voor buitenlanders?
Ja, via International Buyers, het aanbod van BNP Paribas Personal Finance voor kopers die niet in Frankrijk wonen. Meestal loopt de aanvraag via een courtier.
Wat is de hypotheekrente in Frankrijk nu?
Gemiddeld 3,32 procent in augustus 2026 volgens de Banque de France, en 3,39 procent op 20 jaar in september volgens Crédit Logement. Kopers die niet in Frankrijk wonen betalen meestal iets meer.
Conclusie
Een hypotheek krijgen in Frankrijk is zeker mogelijk voor Nederlanders en Belgen. Het vergt voorbereiding, eigen geld, een goed dossier en realistische verwachtingen. Het goede nieuws: Franse banken zijn gewend aan buitenlandse kopers. Als jij je zaken netjes op orde hebt, komt die droom onder de Franse zon een stuk dichterbij.
Weet je nog niet waar je moet zoeken? Begin met de Zoekhulp, waarmee je in één keer zes Franse huizensites doorzoekt.